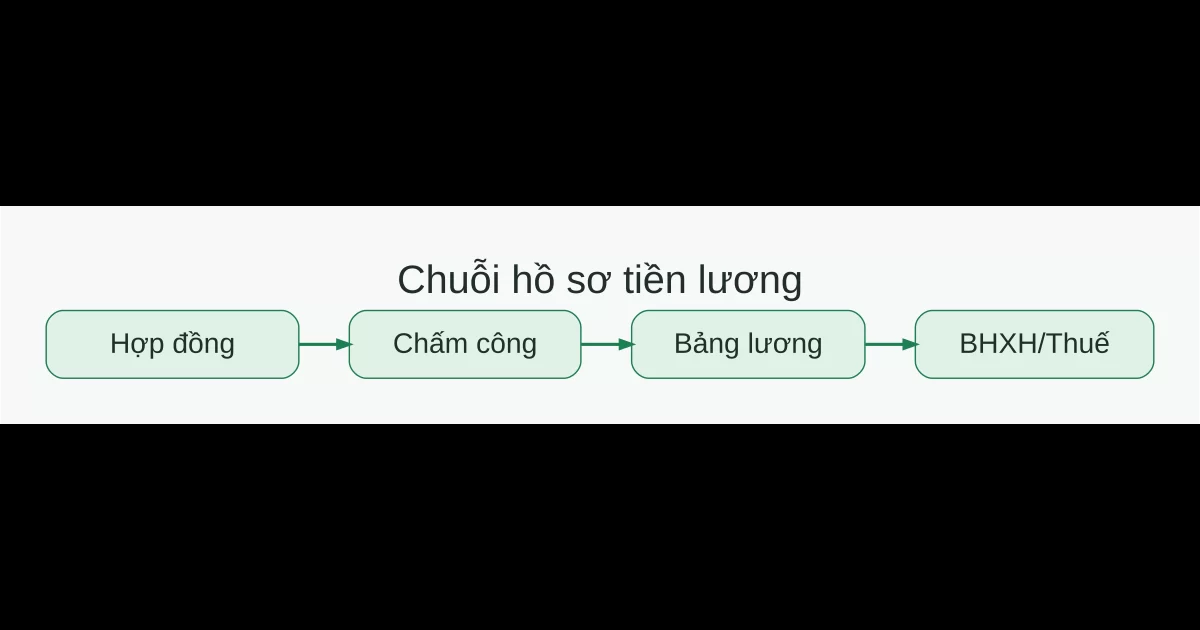
Hồ sơ tiền lương không chỉ là bảng lương cuối tháng. Với doanh nghiệp, một bộ hồ sơ tốt phải nối được từ hợp đồng lao động → chấm công → phụ cấp/thưởng → bảng lương → thanh toán → BHXH → thuế TNCN. Khi các mắt xích này lệch nhau, việc giải trình chi phí, bảo hiểm hoặc thuế sẽ khó hơn nhiều.
Nếu công ty mới bắt đầu có nhân viên, xem trước doanh nghiệp bắt đầu tuyển nhân viên cần làm những gì. Bài này chỉ tập trung vào hồ sơ tiền lương và dữ liệu cần lưu.
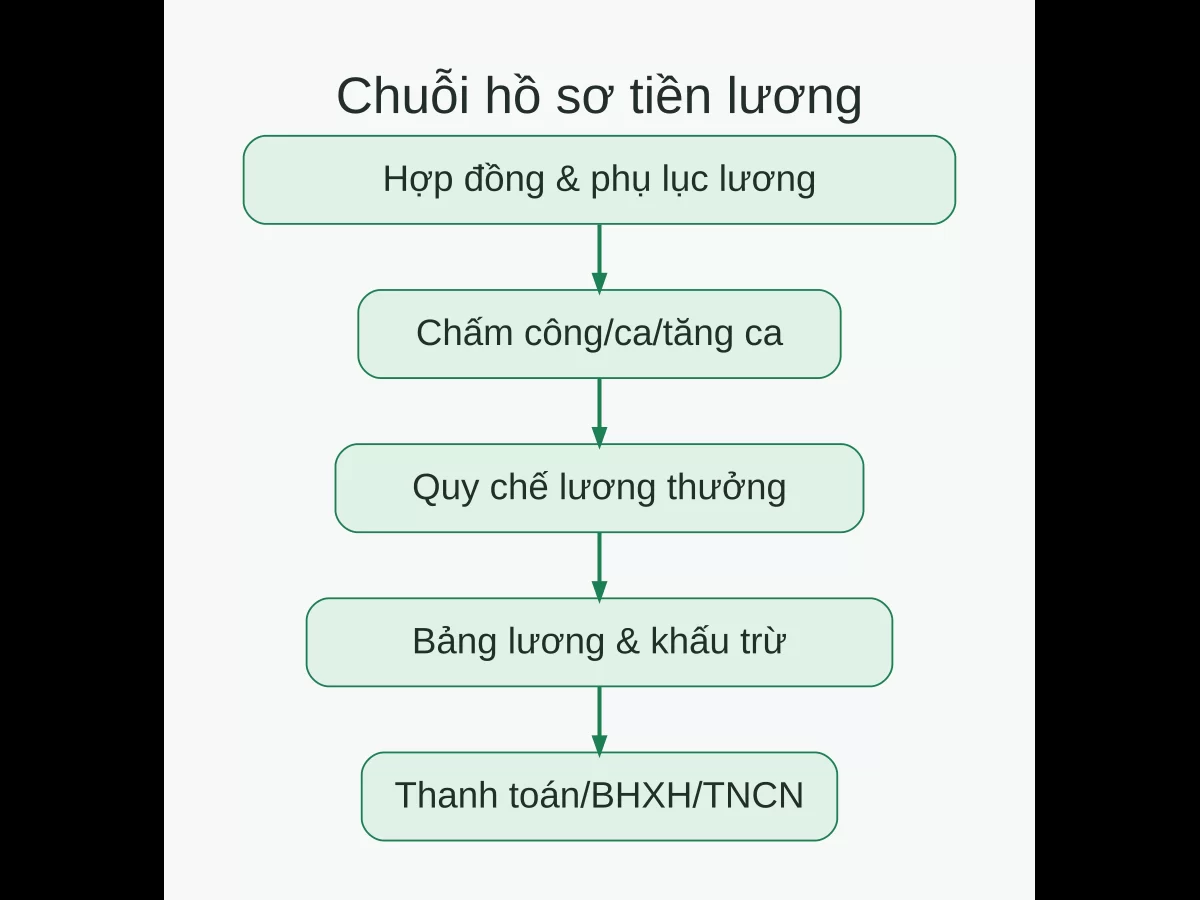
Một bộ hồ sơ tiền lương nên có những nhóm tài liệu nào?
| Nhóm hồ sơ | Ví dụ | Dùng để đối chiếu |
|---|---|---|
| Hồ sơ lao động | Hợp đồng, phụ lục, quyết định lương | Chức danh, mức lương, phụ cấp, thời hạn |
| Dữ liệu thời gian làm việc | Bảng chấm công, ca làm, nghỉ phép, làm thêm | Số ngày/giờ được trả lương |
| Chính sách thu nhập | Quy chế lương, thưởng, phụ cấp, hoa hồng | Căn cứ tính các khoản ngoài lương cố định |
| Bảng tính lương | Lương gộp, khấu trừ, BHXH, thuế TNCN, thực nhận | Đầu ra tính lương |
| Chứng từ thanh toán | Ủy nhiệm chi, sao kê, phiếu chi theo trường hợp | Chứng minh khoản lương đã được thanh toán |
| Bảo hiểm | Dữ liệu tham gia, mức đóng, thay đổi tăng giảm | Đối chiếu với hợp đồng và bảng lương |
| Thuế TNCN | Khấu trừ, đăng ký người phụ thuộc, ủy quyền quyết toán | Kê khai và quyết toán thuế |
1. Hợp đồng lao động là điểm xuất phát của dữ liệu lương
Hợp đồng lao động nên thể hiện rõ mức lương theo công việc hoặc chức danh, hình thức trả lương, kỳ trả lương, phụ cấp và các khoản bổ sung nếu có. Nếu doanh nghiệp thay đổi lương, chức danh hoặc cơ chế trả thu nhập trong quá trình làm việc thì cần có hồ sơ cập nhật phù hợp thay vì chỉ sửa con số trên bảng lương.
Xem thêm hợp đồng lao động doanh nghiệp cần lưu ý những gì để khóa đúng dữ liệu đầu vào.
2. Bảng chấm công phải phản ánh cách tính lương thực tế
Không phải doanh nghiệp nào cũng bắt buộc dùng một mẫu chấm công giống nhau, nhưng nếu lương phụ thuộc ngày công, giờ làm, ca, tăng ca hoặc nghỉ không lương thì phải có dữ liệu đủ để giải thích cách tính. Với nhà hàng, khách sạn, cửa hàng và doanh nghiệp dịch vụ tại Phú Quốc, lịch làm việc theo ca thường khiến dữ liệu này đặc biệt quan trọng.
- Ngày/giờ làm việc thực tế.
- Ca làm và đổi ca nếu có.
- Nghỉ phép, nghỉ không lương, nghỉ chế độ.
- Làm thêm giờ và người phê duyệt.
- Điều chỉnh dữ liệu sai và người xác nhận.
3. Quy chế lương, thưởng và phụ cấp cần giải thích được cách tính
Nếu doanh nghiệp trả thêm hoa hồng, KPI, phụ cấp ăn ca, điện thoại, trách nhiệm, doanh số hoặc thưởng định kỳ, nên có quy tắc rõ về điều kiện hưởng và cách xác định số tiền. Mục tiêu không phải tạo tài liệu thật dài mà là để người làm lương, kế toán và người lao động hiểu cùng một cách.
Đối với căn cứ đóng BHXH, Nghị định 158/2025/NĐ-CP hướng dẫn tiền lương tháng bao gồm mức lương theo công việc/chức danh, phụ cấp lương và các khoản bổ sung khác đáp ứng điều kiện luật định; vì vậy không nên giả định mọi khoản ngoài lương cơ bản đều tự động được loại khỏi căn cứ đóng.
4. Mức lương tại Phú Quốc phải đối chiếu lương tối thiểu 2026
Từ ngày 01/01/2026, Nghị định 293/2025/NĐ-CP quy định mức lương tối thiểu mới. Đặc khu Phú Quốc thuộc Vùng II, với mức tối thiểu 4.730.000 đồng/tháng hoặc 22.700 đồng/giờ trong phạm vi áp dụng. Nếu doanh nghiệp có đơn vị hoặc chi nhánh ở địa bàn khác, phải kiểm tra vùng áp dụng tại nơi đơn vị đó hoạt động.
Mức tối thiểu không thay thế việc thỏa thuận lương theo công việc. Doanh nghiệp vẫn phải rà cách trả lương, thời giờ làm việc, thử việc và các thỏa thuận khác cho từng vị trí.
5. Bảng lương nên giúp đối chiếu được gross → khấu trừ → net
Một bảng lương thực dụng nên cho thấy ít nhất: lương theo hợp đồng, công/giờ làm, phụ cấp và khoản bổ sung, làm thêm nếu có, các khoản khấu trừ, phần bảo hiểm thuộc trách nhiệm người lao động, thuế TNCN nếu phát sinh và số thực nhận. Cách trình bày có thể khác nhau nhưng phải truy ngược được nguồn số liệu.
6. Chứng từ thanh toán phải khớp với bảng lương
Nếu trả lương qua ngân hàng, doanh nghiệp nên lưu dữ liệu chuyển khoản hoặc sao kê đủ để đối chiếu người nhận, kỳ lương và số tiền. Nếu trả bằng tiền mặt trong trường hợp phù hợp, hồ sơ cần thể hiện việc người lao động đã nhận tiền. Tránh tình trạng bảng lương một số, thanh toán một số khác mà không có giải thích.
Khi rà điều kiện chi phí thuế, có thể xem thêm bài chi phí được trừ khi tính thuế TNDN năm 2026.
7. Dữ liệu lương phải đối chiếu với BHXH
Loại hợp đồng, thời điểm bắt đầu làm việc và cấu phần tiền lương đều có thể ảnh hưởng dữ liệu BHXH. Khi điều chỉnh lương hoặc phụ cấp, doanh nghiệp nên kiểm tra xem thay đổi đó có làm thay đổi căn cứ đóng hay không thay vì chỉ cập nhật bảng lương nội bộ.
Xem đăng ký BHXH lần đầu cho doanh nghiệp mới để rà đối tượng và dữ liệu đầu vào.
8. Hồ sơ thuế TNCN nên được chuẩn bị từ từng kỳ lương
Đừng đợi đến mùa quyết toán mới rà lại cả năm. Doanh nghiệp nên lưu thông tin mã số thuế, tình trạng cư trú, người phụ thuộc, khoản thu nhập chịu thuế, khoản khấu trừ và chứng từ liên quan theo từng giai đoạn. Điều này giúp việc quyết toán cuối năm ít phụ thuộc vào việc “nhớ lại” dữ liệu cũ.
Xem riêng quyết toán thuế TNCN cho doanh nghiệp năm 2026.
Checklist cuối tháng cho doanh nghiệp nhỏ
- Chốt công, ca, nghỉ phép và làm thêm.
- Kiểm tra nhân sự tăng/giảm và thay đổi hợp đồng.
- Đối chiếu mức lương, phụ cấp, thưởng theo chính sách.
- Tính các khoản bảo hiểm và thuế theo trường hợp thực tế.
- Lập bảng lương và phê duyệt.
- Thanh toán và lưu chứng từ.
- Đối chiếu số đã trả với bảng lương, BHXH và kế toán.
- Lưu phiên bản cuối cùng, tránh nhiều file cùng tên nhưng khác số liệu.
Các lỗi thường gặp
- Hợp đồng ghi một mức nhưng bảng lương dùng một cấu trúc khác mà không có hồ sơ giải thích.
- Không lưu dữ liệu chấm công nhưng vẫn tính lương theo ngày/giờ.
- Thưởng, phụ cấp và hoa hồng không có điều kiện áp dụng rõ.
- Bảng lương không khớp số tiền thực trả.
- Điều chỉnh lương nhưng quên rà lại BHXH.
- Đến cuối năm mới bắt đầu gom hồ sơ quyết toán TNCN.
Căn cứ cập nhật chính
- Bộ luật Lao động số 45/2019/QH14.
- Luật Bảo hiểm xã hội số 41/2024/QH15.
- Nghị định 158/2025/NĐ-CP hướng dẫn BHXH bắt buộc.
- Nghị định 293/2025/NĐ-CP về mức lương tối thiểu, hiệu lực từ 01/01/2026.
- Quy định thuế và kế toán áp dụng tương ứng với chứng từ tiền lương của doanh nghiệp.
Từ hồ sơ tiền lương đến tối ưu vận hành
Nếu doanh nghiệp đang nhập lại dữ liệu giữa chấm công, bảng lương, BHXH và kế toán, xem cách giảm chi phí nhập liệu thủ công và sai sót. Các bước chốt công, đối chiếu và nhắc phê duyệt lặp lại cũng là ứng viên để đọc tiếp bài công việc lặp lại nên tự động hóa trước.
Để tối ưu chi phí mà không cắt giảm máy móc, xem tối ưu chi phí nhân sự. Nếu doanh nghiệp chuẩn bị đầu tư hệ thống chấm công, HRM hoặc payroll, có thể dùng khung tính ROI phần mềm để so lợi ích với tổng chi phí sở hữu.