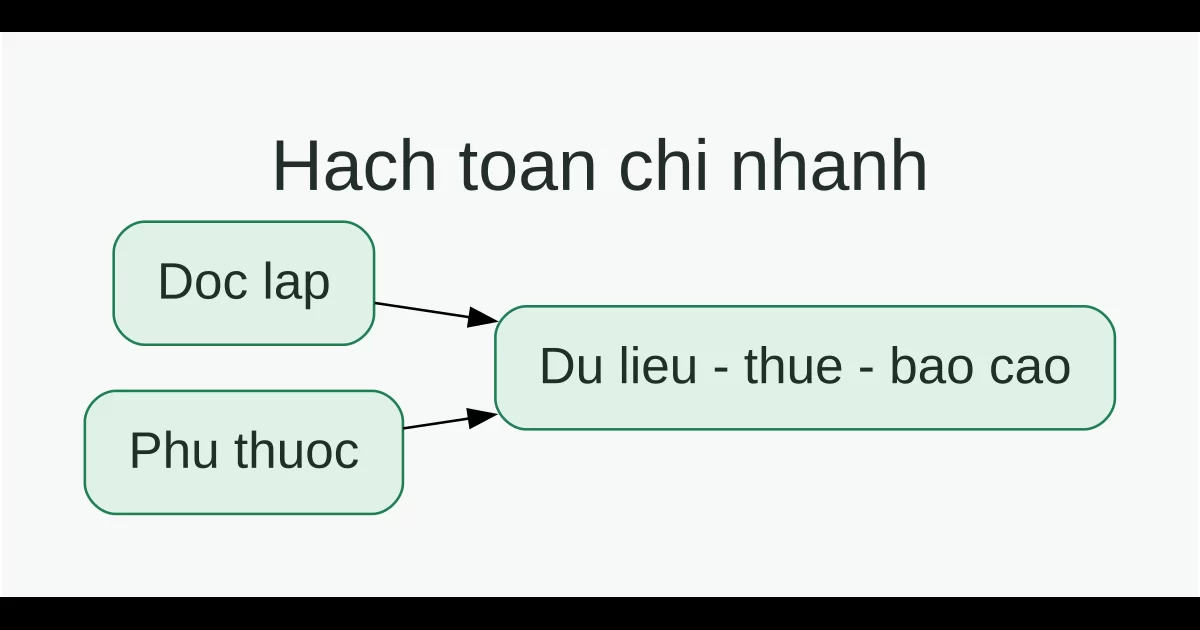
Khi thành lập chi nhánh, doanh nghiệp thường gặp câu hỏi: nên tổ chức hạch toán độc lập hay hạch toán phụ thuộc? Đây không chỉ là lựa chọn “kế toán làm ở đâu”, mà ảnh hưởng cách tổ chức chứng từ, báo cáo, dữ liệu, nhân sự kế toán và mức độ tự chủ vận hành của chi nhánh.
Bài này tập trung vào cách chọn mô hình quản trị kế toán, không thay thế việc xác định nghĩa vụ khai từng sắc thuế cụ thể. Từ ngày 01/07/2026, pháp luật quản lý thuế đã có khung mới nên doanh nghiệp cần rà theo tình hình thực tế của chi nhánh thay vì dùng một bảng hướng dẫn cũ cho mọi trường hợp.
Hiểu đơn giản: độc lập và phụ thuộc khác nhau ở đâu?
| Tiêu chí quản trị | Hạch toán độc lập | Hạch toán phụ thuộc |
|---|---|---|
| Tổ chức sổ sách | Chi nhánh thường tổ chức theo dõi kế toán đầy đủ hơn tại đơn vị | Nhiều dữ liệu được tổng hợp về trụ sở chính |
| Báo cáo nội bộ | Dễ tách kết quả riêng của chi nhánh | Phụ thuộc hệ thống báo cáo của công ty mẹ |
| Nhân sự kế toán | Thường cần năng lực kế toán tại chi nhánh cao hơn | Có thể tập trung đội kế toán tại trụ sở |
| Mức tự chủ vận hành | Phù hợp đơn vị lớn, nhiều giao dịch | Phù hợp chi nhánh cần quản lý tập trung |
| Độ phức tạp hệ thống | Cao hơn nhưng dữ liệu đơn vị rõ hơn | Gọn hơn nếu quy trình và phần mềm tập trung tốt |
Đây là cách nhìn về tổ chức kế toán và quản trị. Nghĩa vụ thuế thực tế còn phụ thuộc loại thuế, địa bàn, việc chi nhánh trực tiếp bán hàng/cung cấp dịch vụ, sử dụng hóa đơn, tài khoản và cách theo dõi kế toán.
Khi nào hạch toán độc lập thường phù hợp hơn?
- Chi nhánh có doanh thu và giao dịch lớn, cần theo dõi kết quả kinh doanh riêng.
- Có đội ngũ quản lý và kế toán đủ năng lực tại địa phương.
- Cần kiểm soát riêng doanh thu, chi phí, công nợ, kho và tài sản của chi nhánh.
- Chi nhánh có nhiều giao dịch với khách hàng, nhà cung cấp và nhân sự tại địa phương.
- Ban lãnh đạo cần báo cáo lãi/lỗ, dòng tiền và hiệu quả riêng theo đơn vị.
Ví dụ, một chi nhánh tại Phú Quốc vận hành nhiều bộ phận, kho, đội bán hàng và hợp đồng riêng có thể cần mức độ theo dõi sâu hơn một điểm kinh doanh nhỏ. Tuy nhiên, “hạch toán độc lập” không có nghĩa chi nhánh trở thành pháp nhân tách khỏi công ty mẹ.
Khi nào hạch toán phụ thuộc thường hợp lý hơn?
- Doanh nghiệp muốn tập trung kế toán, tài chính và kiểm soát tại trụ sở chính.
- Chi nhánh quy mô vừa/nhỏ, ít nghiệp vụ phức tạp.
- Công ty đã có ERP hoặc hệ thống kế toán tập trung theo nhiều đơn vị.
- Muốn chuẩn hóa một hệ thống tài khoản, công nợ, kho và phê duyệt.
- Ban điều hành cần xem dữ liệu toàn doanh nghiệp trên một hệ thống nhưng vẫn tách báo cáo theo chi nhánh.
Hạch toán phụ thuộc không có nghĩa “chi nhánh không cần quản lý chứng từ”. Chi nhánh vẫn phải thu thập, kiểm soát và chuyển dữ liệu đúng kỳ; nếu dữ liệu bán hàng, kho, lương và hóa đơn không đồng bộ thì kế toán tập trung sẽ càng khó xử lý.
Từ 01/07/2026, không nên dùng bảng thuế cũ để chọn mô hình
Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 đã thay đổi khung quản lý thuế trước đây. Điều 15 Nghị định 252/2026/NĐ-CP quy định việc khai, phân bổ nghĩa vụ thuế đối với người nộp thuế có hoạt động kinh doanh, đơn vị phụ thuộc hoặc địa điểm kinh doanh khác tỉnh theo từng trường hợp.
Thông tư 89/2026/TT-BTC tiếp tục hướng dẫn trách nhiệm khai thuế theo tình huống cụ thể. Vì vậy, doanh nghiệp không nên kết luận kiểu “hạch toán phụ thuộc thì luôn khai hết ở trụ sở” hoặc “hạch toán độc lập thì mọi sắc thuế luôn xử lý giống một công ty riêng” mà không kiểm tra điều kiện thực tế.
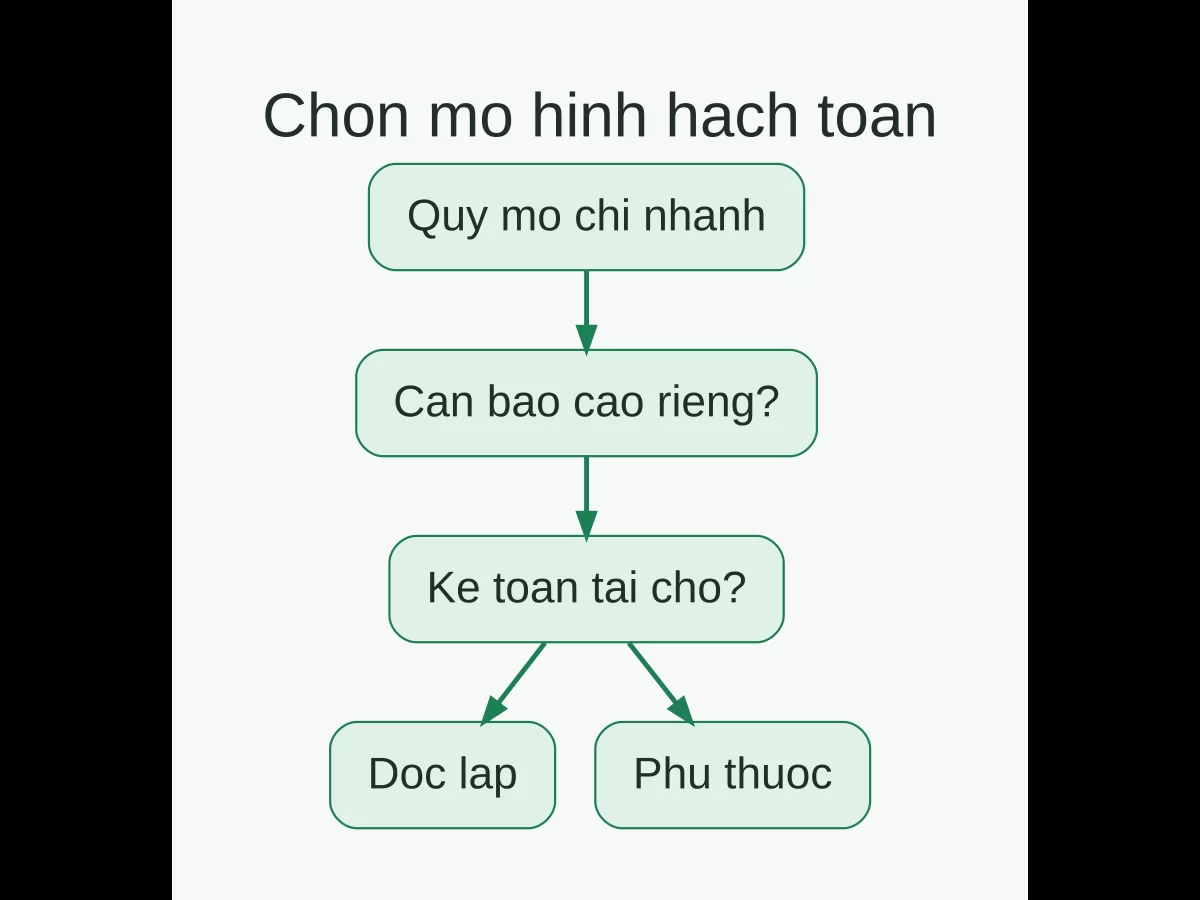
5 câu hỏi cần trả lời trước khi chọn
- Chi nhánh có trực tiếp bán hàng/cung cấp dịch vụ không?
- Có cần phát hành và quản lý hóa đơn tại chi nhánh theo mô hình riêng không?
- Có đội kế toán tại địa phương hay kế toán tập trung ở trụ sở?
- Cần báo cáo lãi/lỗ và dòng tiền riêng đến mức nào?
- Hệ thống phần mềm có tách được dữ liệu theo chi nhánh nhưng vẫn hợp nhất toàn công ty không?
Nếu doanh nghiệp chưa thành lập chi nhánh, xem trước thành lập chi nhánh tại Phú Quốc: hồ sơ, thủ tục và lưu ý.
Một chi nhánh hạch toán phụ thuộc vẫn có thể quản trị riêng rất sâu
Doanh nghiệp không cần đánh đồng “phụ thuộc” với “không tách dữ liệu”. Với hệ thống ERP/Odoo phù hợp, công ty có thể dùng chung một nền tảng nhưng vẫn tách doanh thu, chi phí, tồn kho, công nợ, nhân sự và phê duyệt theo từng chi nhánh. Điều này giúp lãnh đạo xem cả báo cáo hợp nhất lẫn báo cáo từng đơn vị.
Ngược lại, nếu mỗi chi nhánh dùng Excel hoặc phần mềm khác nhau, dữ liệu cuối tháng mới gửi về trụ sở thì mô hình phụ thuộc có thể trở thành điểm nghẽn vận hành thay vì đơn giản hóa công việc.
Đừng quên phân quyền ký và phê duyệt
Mô hình kế toán chỉ giải quyết luồng dữ liệu; doanh nghiệp còn phải xác định ai được duyệt chi, ký hợp đồng, ký chứng từ, mua hàng, tuyển dụng và xử lý công nợ tại chi nhánh. Xem bài cách phân quyền và ủy quyền ký hợp đồng, giấy tờ.
Gợi ý lựa chọn theo quy mô
| Tình huống | Hướng nên đánh giá trước |
|---|---|
| Chi nhánh nhỏ, dữ liệu tập trung, ít nghiệp vụ | Hạch toán phụ thuộc |
| Chi nhánh lớn, nhiều giao dịch, cần báo cáo riêng | Hạch toán độc lập hoặc mô hình quản trị tách sâu |
| Nhiều chi nhánh nhưng dùng chung ERP | Có thể quản trị tập trung và tách báo cáo theo đơn vị |
| Chi nhánh khác tỉnh, phát sinh bán hàng/hóa đơn riêng | Phải rà riêng nghĩa vụ khai thuế theo quy định 2026 |
Căn cứ cập nhật chính
- Luật Doanh nghiệp số 59/2020/QH14.
- Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/07/2026.
- Nghị định 252/2026/NĐ-CP, hiệu lực từ 01/07/2026.
- Thông tư 89/2026/TT-BTC về hướng dẫn quản lý, khai thuế theo khung hiện hành.
- Quy định kế toán và hóa đơn áp dụng theo mô hình thực tế của doanh nghiệp.
Từ mô hình chi nhánh đến bài toán hiệu quả chi phí
Trước khi chọn mô hình chỉ vì “đơn giản” hoặc “chuyên nghiệp hơn”, doanh nghiệp nên phân tích chi phí vận hành theo từng đơn vị và đọc chi phí cố định và biến đổi để hiểu phần nào tăng theo quy mô.
Nếu đang cân nhắc hệ thống quản trị nhiều chi nhánh, xem khi nào đầu tư phần mềm giúp tiết kiệm chi phí và cách tính ROI phần mềm. Khung tổng thể nằm tại Tối ưu chi phí doanh nghiệp.